Kiểm tra đúng địa chỉ, bảo vệ dữ liệu cá nhân và dừng lại khi thông tin chưa rõ.
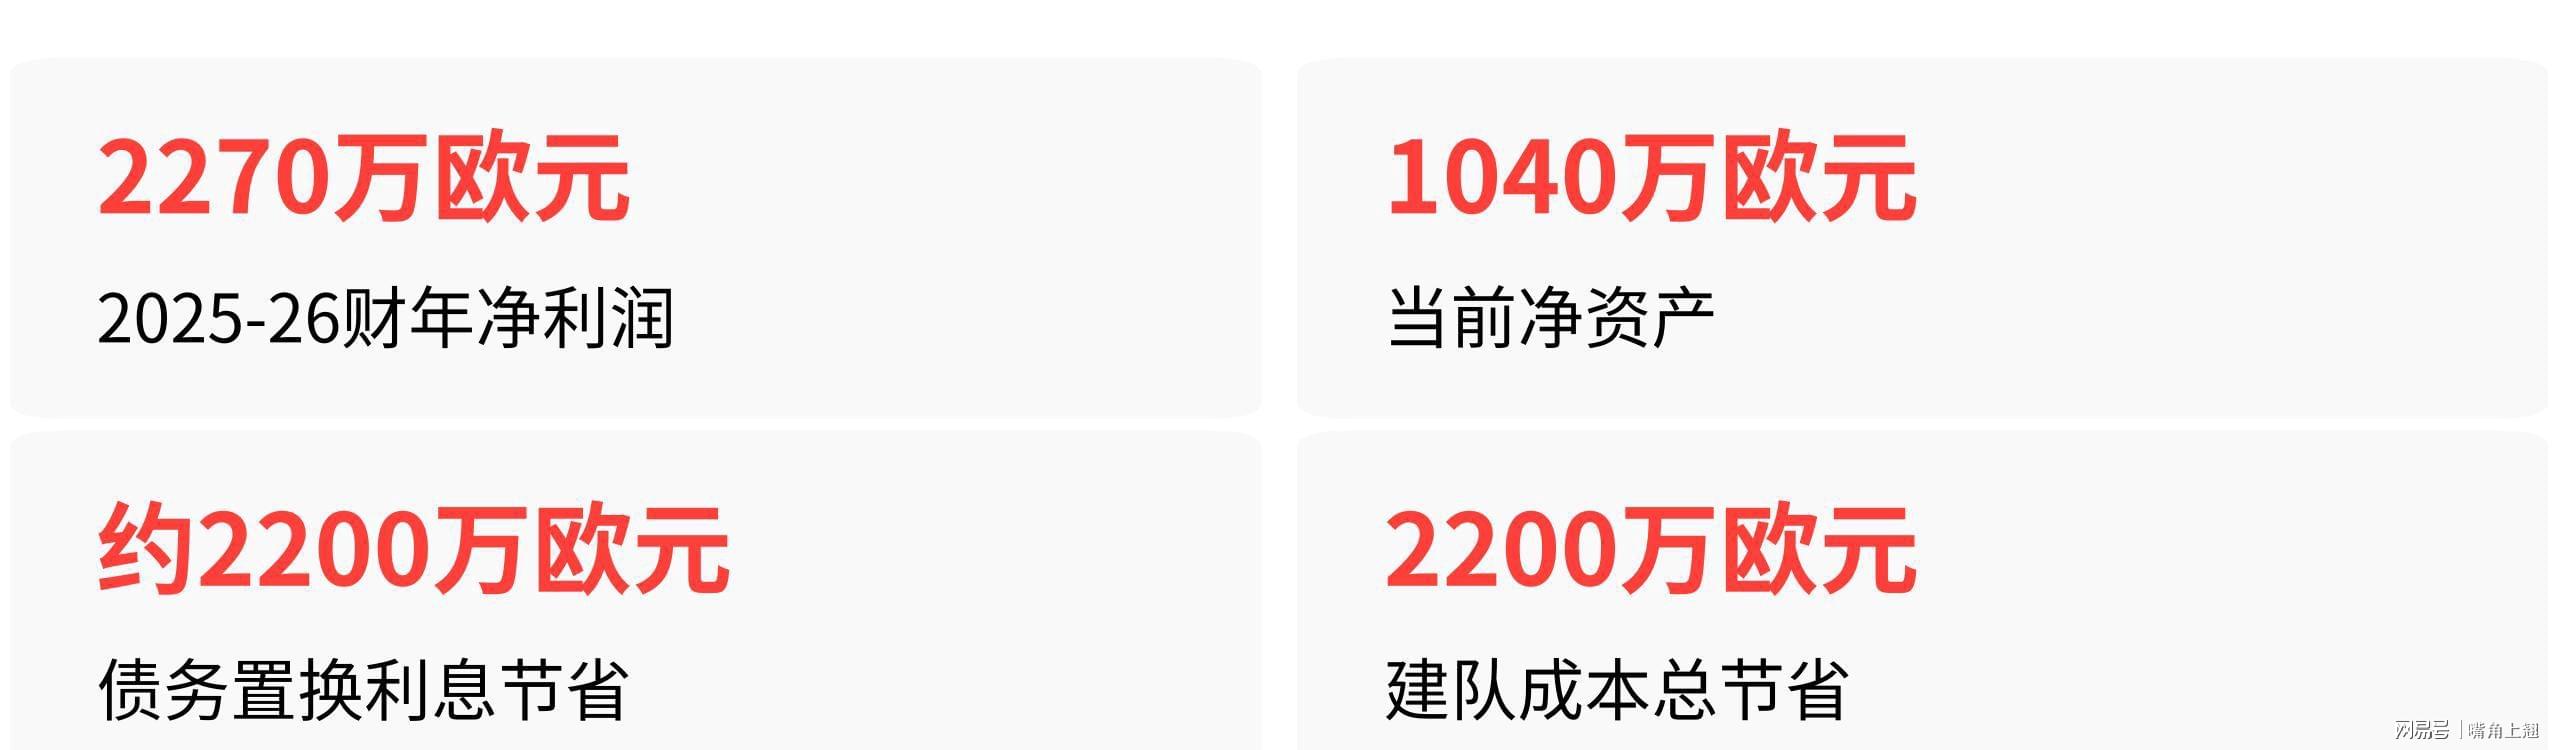
Sổ sách năm tài chính 2025-26 mà Inter vừa công bố cho thấy lợi nhuận 22,7 triệu euro. Lợi nhuận năm tài chính 2024-25 dựa vào hai khoản hời một lần: lọt vào chung kết Champions League (137 triệu euro tiền thưởng giải) và Club World Cup bốn năm một lần (31 triệu euro doanh thu). Năm tài chính này thành tích Champions League đi lùi, không có Club World Cup, doanh thu bản quyền truyền hình sụt một mảng lớn. Vậy dựa vào đâu vẫn kiếm được tiền?
Câu trả lời không nằm ở chỗ Inter kiếm được nhiều tiền hơn, mà ở chỗ sau khi Oaktree tiếp quản, chi phí tài chính bị cắt đi một nửa. Đó mới là nguồn gốc của toàn bộ câu chuyện: năm tài chính này Inter dựa vào một lần hoán đổi nợ, tiết kiệm ra gần đúng khoảng lợi nhuận của cả một năm, rồi dùng việc nén chi phí xây đội và tăng trưởng tài trợ thương mại để lấp nốt phần hố còn lại.
Gánh nặng tài chính lớn nhất của Inter ở thời trước là khoản trái phiếu lãi suất cao để lại từ thời gia tộc họ Trương: 415 triệu euro, lãi suất 6,75%. Sau khi tiếp quản, Oaktree phát hành lại 350 triệu euro trái phiếu mới, lãi suất bị ép xuống 4,5%.
Chi phí lãi vay trong một năm giảm từ 35,9 triệu euro xuống 15 triệu euro, cắt thẳng khoảng 22 triệu euro.
Vị trí của khoản tiền này cần được đặt cho rõ: lợi nhuận ròng của Inter năm tài chính này là 22,7 triệu euro, tài sản ròng chuyển dương lên 10,4 triệu euro. Nếu chi phí lãi vay vẫn ở mức năm ngoái, lợi nhuận ròng gần như bị ăn sạch, và việc tài sản ròng chuyển dương cũng không có gì để nói.
Bản thân Oaktree làm nghề tài chính và tái cơ cấu nợ. Nước cờ này là động tác bản năng nhất sau khi họ tiếp quản, cũng là mắt xích duy nhất trên cả chuỗi lợi nhuận không đụng đến gân cốt câu lạc bộ mà vẫn khiến các con số đổi mặt ngay.
Tiền ở đầu nợ đã tiết kiệm ra rồi, thì chi cứng ở đầu vận hành đội bóng cũng phải bị ép xuống đồng thời. Nếu không, phần chênh lãi suất vừa giảm sẽ bị nuốt mất.
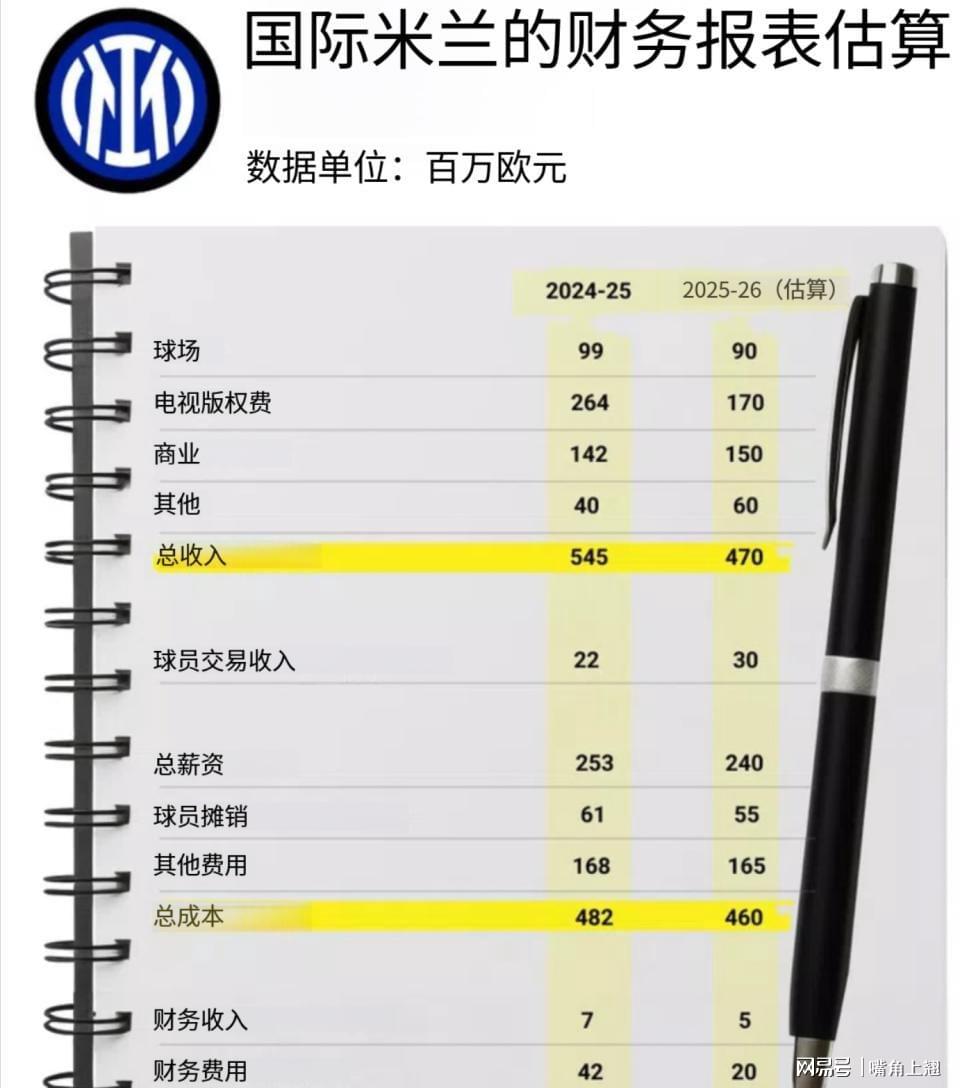
Tổng chi phí xây đội thi đấu năm tài chính này (lương cộng khấu hao cầu thủ) khoảng 460 triệu euro, giảm 22 triệu euro so với 482 triệu euro mùa trước.
Tách ra xem, đầu lương là khoản giảm lớn nhất. Những cầu thủ lương cao như Pavard, Correa, Taremi, Arnautovic lần lượt rời đội. Tân binh được đưa về đa số ký hợp đồng lương thấp. Đồng thời huấn luyện viên trưởng đổi từ Inzaghi sang Chivu, lương năm sau thuế của huấn luyện viên giảm từ 6,5 triệu euro xuống 2,5 triệu euro, lương của cả ban huấn luyện cũng giảm theo.
Ở đầu khấu hao cầu thủ, gánh nặng sổ sách của những cầu thủ giá cao có chu kỳ khấu hao ngắn như Arnautovic đã hết hạn. Tân binh thì đều ký hợp đồng dài. Ví dụ Henrique: phí chuyển nhượng 25 triệu euro được trải ra năm năm, mỗi năm chỉ ghi nhận 5 triệu euro chi phí, trực tiếp làm mượt cú sốc khấu hao trong năm.
Phải đặt hai khoản này cạnh nhau mới thấy logic: hoán đổi nợ tiết kiệm 22 triệu euro, chi phí xây đội đồng thời bị ép thêm 22 triệu euro. Hai khoản cộng lại 44 triệu euro, đã gần gấp đôi lợi nhuận ròng năm tài chính này. Điều đó có nghĩa dù các phần khác có lỗ hổng, nền của lợi nhuận tổng thể đã vững.
Nhưng hai khoản phía trước mới chỉ đè được đầu chi. Vấn đề đầu thu vẫn chưa được giải quyết: thành tích Champions League đi lùi khiến doanh thu bản quyền truyền hình giảm mạnh. Mùa trước doanh thu truyền hình lên tới 264 triệu euro, năm tài chính này dự kiến chỉ khoảng 170 triệu euro, khoảng giữa lệch gần 100 triệu euro.
Lấp bằng cách nào? Câu trả lời là đầu thương mại và đầu trực tuyến cùng ra sức.
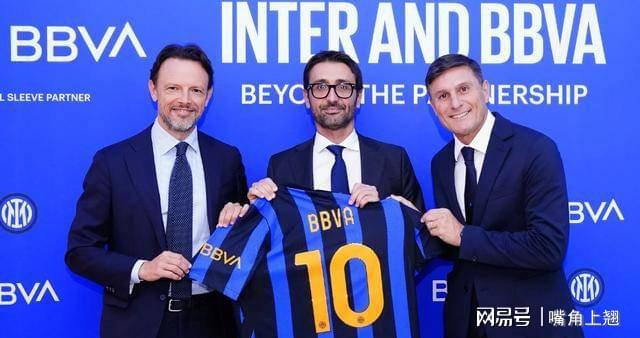
Về tài trợ áo đấu, ngân hàng Tây Ban Nha BBVA mới ký làm nhà tài trợ ống tay, phí năm 8,5 triệu euro. Trước đó hợp đồng nhà tài trợ ống tay Gate.io chỉ có 6 triệu euro. Cộng quảng cáo ngực áo Betsson 30 triệu euro, quảng cáo lưng áo U-Power 5,5 triệu euro, tài trợ trang bị Nike 28 triệu euro, tổng thu tài trợ áo đấu cả năm lần đầu vượt 70 triệu euro.
Khoản thu khác như trực tuyến và streaming cũng tăng từ 40 triệu euro năm tài chính trước lên 60 triệu euro, tăng 20 triệu euro.
Đây là di sản từ thời gia tộc họ Trương đổ nặng vào mạng xã hội. Mùa giải vừa qua Inter tăng fan 17,7% trên các nền tảng chủ lưu khắp châu Âu và châu Mỹ, mức tăng cao nhất trong các câu lạc bộ của những giải chủ lưu châu Âu. Phần lưu lượng này chuyển trực tiếp thành doanh thu bán hàng trực tuyến và streaming.
Đầu thương mại cộng thêm khoảng 22,5 triệu euro. Cộng với 44 triệu euro tiết kiệm được từ hai đầu nợ và xây đội, đủ để bù khoảng trống doanh thu bản quyền Champions League giảm, và vẫn ép ra được một khoản lợi nhuận.
Đến đây, logic lợi nhuận của Inter đã rõ: Oaktree dùng thủ pháp vận hành của một quỹ chuyên nghiệp, ép mạnh chi phí tài chính ở phía trước, đồng thời nén chi phí vận hành ở phía sau, rồi dùng tăng trưởng thương mại lấp khoảng trống doanh thu. Ba mặt kẹp lại để hoàn thành lợi nhuận.
Nhưng mô hình này có sao chép được không? Hãy xem hai đối chiếu cùng kỳ.
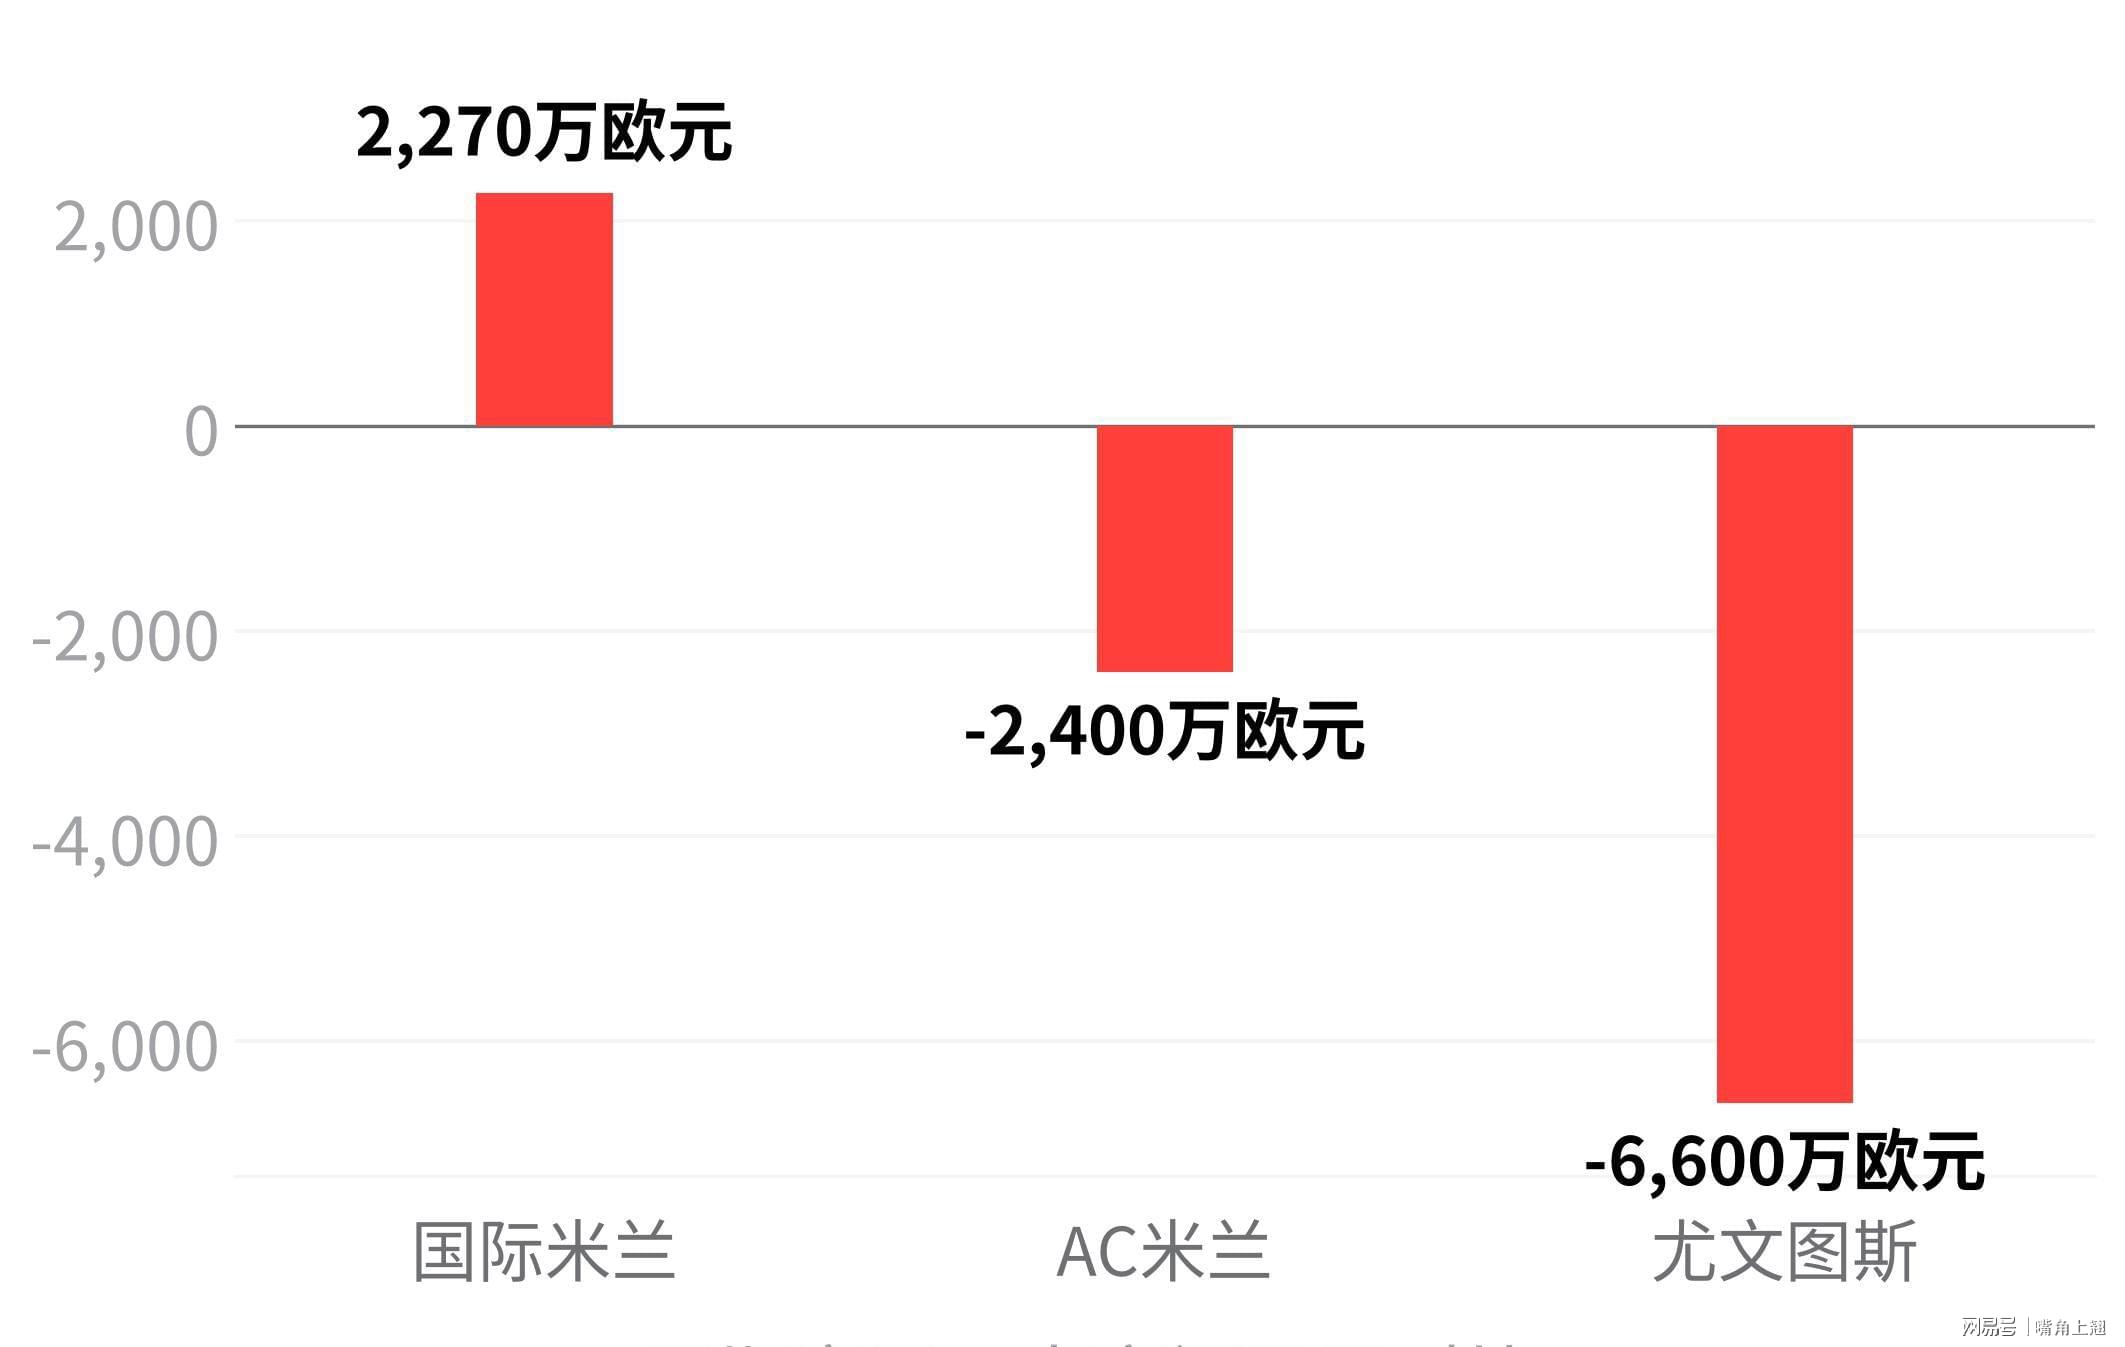
Cùng kỳ, doanh thu tài trợ của AC Milan phá 100 triệu euro, lượng khán giả trung bình đứng đầu Serie A, giá trị thương hiệu tăng mạnh, nhưng vẫn ghi nhận lỗ ròng 24 triệu euro. Gốc rễ là đứt gãy doanh thu giải đấu do vắng mặt Champions League. Đồng thời câu lạc bộ dùng hạn mức tín dụng cho chuyển nhượng và các dự án dài hạn. Cuối năm tài chính, nợ tài chính ròng tăng từ 92 triệu euro lên 145,3 triệu euro. Con đường nợ ngược lại còn nới áp lực tài chính.
Hai phản ví dụ này vừa đúng để nói cùng một chuyện: mô hình lợi nhuận của Inter chạy được là vì vừa cần chi phí tài chính thấp do Oaktree mang lại, vừa hưởng doanh thu giải đấu ổn định từ việc đội phải giữ suất Champions League, lại phải kiên trì cả bộ kết hợp: khấu hao hợp đồng dài, lão tướng hết hạn để giải phóng lương, ban huấn luyện giảm lương.
Cách chơi này không phải công thức thắng ở đâu cũng thắng. Một khi mắt xích nào đó đứt, chẳng hạn đấu trường châu Âu trượt xuống mức vòng 16 đội, hoặc cầu thủ trụ cột không bán được phí giải phóng, hoặc phía vốn bắt đầu bỏ tiền lớn để gánh, mô hình lãi lỗ sẽ hỏng ngay.
Nói đến cùng, bản chất của 22,7 triệu euro mà Inter kiếm được không phải đội bóng kiếm được nhiều tiền hơn, mà là một quỹ chuyên nghiệp lấp cái hố tài chính chủ cũ để lại, rồi dùng tổ hợp tài chính có thủ pháp chính xác để ép ra lợi nhuận. Khoản tiền này tiết kiệm ra có hàm lượng, và cũng tiết kiệm một cách rất mong manh.